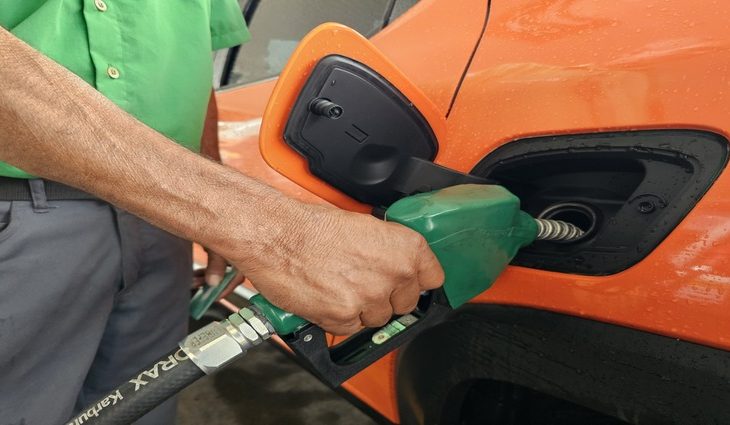
O Conselho Nacional de Política Fazendária (Confaz) oficializou o reajuste nacional nas alíquotas fixas do ICMS cobrado sobre os combustíveis. A medida, publicada no Diário Oficial da União, estabelece novos valores unificados que passam a vigorar a partir de 1º de fevereiro de 2027. Por se tratar de um modelo de tributação monofásica e com valor fixo por litro ou quilo, a alteração impacta diretamente o mercado de todos os estados brasileiros, incluindo Mato Grosso do Sul.
Com a atualização, o litro da gasolina subirá de R$ 1,57 para R$ 1,64, representando uma alta de 4,5%. O diesel sofrerá o maior reajuste percentual, saltando de R$ 1,17 para R$ 1,30 por litro, um aumento de 11,1%. Já o gás de cozinha (GLP) terá a alíquota reajustada de R$ 1,47 para R$ 1,54 por quilo, o que significa um acréscimo de R$ 0,91 no preço final do botijão de 13 quilos. A revisão cumpre as exigências da Lei Complementar nº 192/2022, que determina uma avaliação anual das taxas com base na média dos preços praticados no mercado.
Em Mato Grosso do Sul, o reajuste nacional chega em um momento de debates internos na gestão do governador Eduardo Riedel. Até então, o Estado vinha mantendo a alíquota modal interna do ICMS em 17%, uma das menores do país. No entanto, o comitê de secretários de Fazenda (Comsefaz) defende que o reajuste anual é técnico e necessário para evitar perdas severas de arrecadação diante das oscilações do preço internacional do petróleo.
Paralelamente ao aumento fixo nos combustíveis determinado pelo Confaz, o governo de Mato Grosso do Sul e a Assembleia Legislativa (ALEMS) iniciaram discussões sobre um pacote fiscal mais amplo. O projeto em estudo avalia uma possível alteração na alíquota geral interna do Estado e a revisão de mais de 80 incentivos fiscais concedidos por decretos governamentais. Lideranças do governo na Casa de Leis argumentam que o patamar atual de receitas pode comprometer a capacidade de investimentos futuros e a manutenção de serviços públicos essenciais, especialmente diante das regras de transição da reforma tributária nacional.